


Conteúdo atualizado em 25 de outubro de 2026.
Uma obra pode avançar fisicamente e, ainda assim, perder margem. Medições inconsistentes, pagamentos sem sustentação documental e aditivos pouco claros podem afastar o resultado realizado daquele previsto no orçamento.
A auditoria de obras confronta contratos, execução, medições, faturamento e pagamentos para identificar divergências e fortalecer as informações utilizadas pela administração.
O que é auditoria de obras?
A auditoria de obras é uma revisão estruturada dos aspectos físicos, contratuais, financeiros, contábeis e tributários relacionados à execução de uma obra.
O trabalho confronta contratos, orçamento, cronograma, medições, notas fiscais, pagamentos, retenções, aditivos e evidências de execução para identificar inconsistências, pagamentos indevidos, riscos fiscais e desvios de margem.
Ela pode ser aplicada tanto em empreendimentos privados quanto em contratos relacionados ao setor público.
A metodologia e os documentos analisados mudam conforme o projeto, mas o princípio permanece o mesmo: cada valor faturado ou pago precisa possuir fundamento técnico, contratual, documental e fiscal.
Por que as medições estão entre os principais riscos de uma obra?
A medição é o elo entre execução física e movimentação financeira.
Quando uma empreiteira informa que executou determinada quantidade de concreto, alvenaria, instalações, pavimentação ou acabamento, essa informação pode gerar faturamento e, posteriormente, pagamento.
O problema surge quando o boletim de medição deixa de refletir o que efetivamente foi executado.
Entre as situações que uma auditoria pode identificar estão:
- quantidade medida superior à realizada;
- percentual de avanço incompatível com a execução física;
- serviço medido em etapa anterior e novamente incluído;
- aplicação de preço unitário diferente daquele contratado;
- antecipação de serviços ainda não executados;
- material substituído sem ajuste de preço;
- serviços extras faturados sem autorização contratual;
- alterações executadas sem termo aditivo correspondente.
Quanto maior o número de fornecedores, contratos e centros de custo, maior também é a necessidade de controles internos capazes de integrar engenharia, financeiro e contabilidade.
A ausência dessa estrutura é um dos motivos pelos quais a revisão dos controles internos e de governança pode assumir papel relevante na prevenção de perdas e inconsistências.
Medição não deve ser apenas conferência de percentual
Um boletim apontando “70% executado” não é suficiente para comprovar, sozinho, a regularidade financeira da etapa.
Uma revisão consistente procura responder:
- quais serviços formam esses 70%;
- quais quantidades foram efetivamente executadas;
- quais evidências sustentam a medição;
- se os preços correspondem à planilha contratual;
- se houve alteração de escopo;
- se existem serviços refeitos;
- se algum item já havia sido faturado anteriormente;
- se materiais e equipamentos previstos foram realmente empregados;
- se a execução acompanha o cronograma físico-financeiro.
Essa granularidade ajuda a evitar que pequenas diferenças sejam repetidas durante dezenas de medições e se transformem em perdas relevantes ao longo do contrato.
Como uma diferença de medição pode afetar a margem?
Exemplo hipotético: um contrato de R$ 1 milhão utiliza medição acumulada por percentual de execução. O financeiro recebe uma cobrança equivalente a 60% do contrato, enquanto as medições aprovadas disponíveis sustentam apenas 50%. A diferença de R$ 100 mil precisa ser esclarecida antes de ser tratada como valor devido.
Pode existir um aditivo válido, um documento ainda não integrado ou uma cobrança sem suporte. O confronto entre contrato, medição acumulada, notas, adiantamentos e pagamentos ajuda a identificar a origem. Confirmar fisicamente o percentual executado exige avaliação técnica de engenharia por profissional habilitado.
Uma nota emitida não substitui a evidência de que o valor está previsto no contrato e sustentado pela execução aprovada.
Como funciona a auditoria de obras na prática?
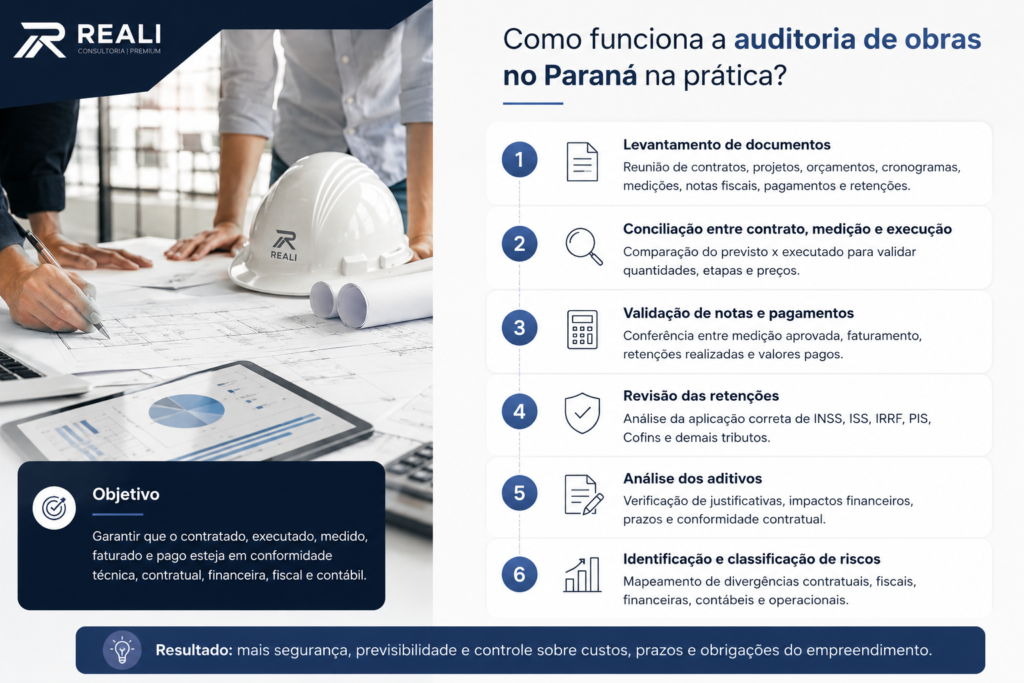
A metodologia precisa acompanhar o tipo, o porte e a complexidade do empreendimento. Uma auditoria de construção civil pode seguir etapas integradas para rastrear o caminho entre contrato, execução, faturamento e contabilização.
1. Levantamento dos contratos e documentos da obra
O primeiro passo é reunir os documentos que definem o empreendimento e sua execução, como:
- contrato principal;
- contratos de subempreitada;
- projeto e memorial descritivo;
- orçamento detalhado;
- composição de custos;
- cronograma físico-financeiro;
- ordens de serviço;
- termos aditivos;
- boletins de medição;
- notas fiscais;
- comprovantes de pagamento;
- registros de retenções;
- documentos relacionados ao CNO;
- registros contábeis e fiscais.
O objetivo é estabelecer a base contra a qual a execução será comparada.
2. Conciliação entre contrato, medição e execução
A auditoria compara aquilo que estava previsto com o que foi medido.
Se o contrato prevê 1.000 m² de determinado serviço e os boletins acumulados já registram 980 m² quando fisicamente apenas parte dessa quantidade está concluída, existe uma divergência que precisa ser investigada.
A mesma lógica vale para serviços unitários, etapas medidas por percentual e contratos por preço global.
3. Validação das notas fiscais e pagamentos
O valor medido deve estar coerente com o valor faturado e pago.
A auditoria verifica, por exemplo:
- qual valor foi aprovado na medição;
- qual valor foi faturado;
- quais retenções foram realizadas;
- quanto efetivamente foi pago;
- como o lançamento entrou na contabilidade;
- a qual obra, centro de custo ou empreendimento ele foi atribuído.
Isso reduz o risco de diferenças entre engenharia, financeiro, departamento fiscal e contabilidade.
4. Revisão das retenções
Depois da validação do valor bruto, é necessário verificar quais retenções efetivamente se aplicam à operação.
Esse ponto não deve ser automatizado apenas com base na descrição genérica de “serviço de construção”. Natureza do contrato, tipo de serviço, regime tributário, forma de execução, município da obra e documentação fiscal podem alterar o tratamento.
5. Análise dos aditivos
A auditoria também compara os aditivos com o contrato original e com a execução realizada.
É necessário compreender:
- por que o aditivo surgiu;
- qual evento gerou a alteração;
- se houve aumento de quantidade;
- se houve inclusão de serviço novo;
- se o preço utilizado possui fundamento;
- como a mudança afetou prazo e margem;
- se o serviço começou antes da formalização.
Uma sucessão de aditivos sem análise econômica pode esconder problemas no orçamento original, na especificação do projeto ou na gestão do escopo.
6. Identificação e classificação dos riscos
As divergências encontradas podem ser classificadas por origem:
- contratual;
- financeira;
- tributária;
- previdenciária;
- contábil;
- operacional;
- documental.
Esse diagnóstico permite priorizar os problemas conforme exposição financeira, tributária e operacional.
Retenções e tributos: conectar a revisão ao controle da obra
A conferência financeira precisa distinguir valores retidos por garantia contratual daqueles descontados por obrigação tributária. Essa separação interfere no contas a pagar, nos saldos a recuperar e na conciliação dos contratos.
O tratamento tributário depende da natureza de cada contratação. As regras e os documentos fiscais são aprofundados no artigo sobre auditoria fiscal na construção civil. Aqui, o foco permanece na coerência entre contrato, execução documentada, medição, aditivos e pagamento.
Quais aspectos técnicos, fiscais e contratuais precisam entrar na auditoria?
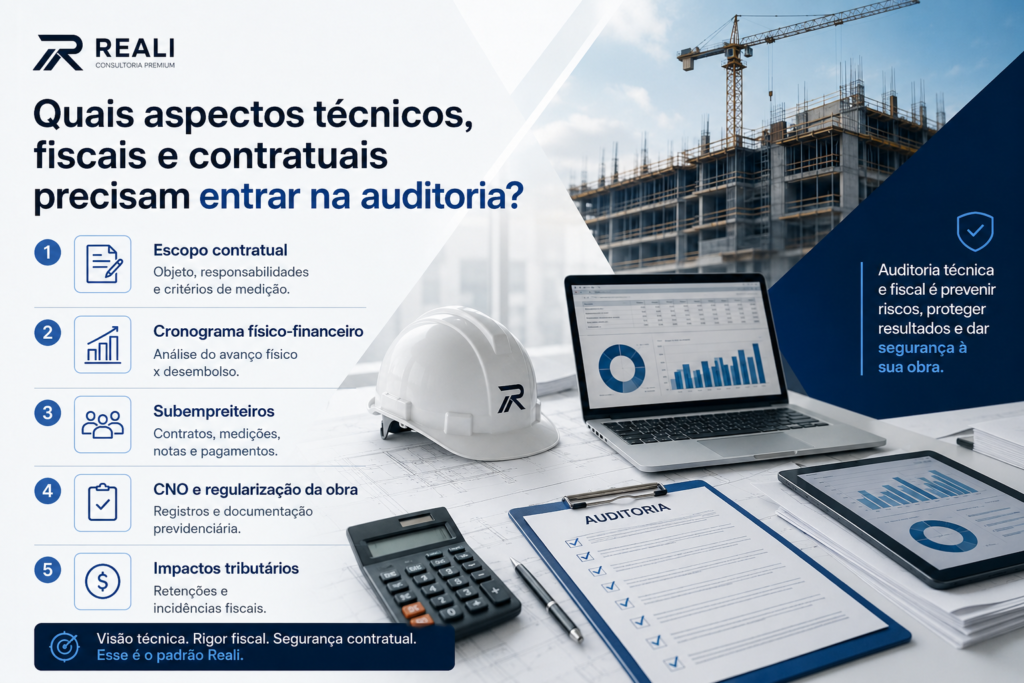
A auditoria não deve limitar o trabalho ao cálculo tributário. Algumas perdas relevantes surgem antes mesmo da emissão da nota fiscal.
Escopo contratual
O contrato deve deixar suficientemente claros:
- objeto;
- serviços incluídos;
- serviços excluídos;
- responsabilidades;
- fornecimento de materiais;
- fornecimento de equipamentos;
- critérios de medição;
- preço;
- reajuste;
- prazo;
- critérios de aceite;
- retenção contratual;
- multas;
- garantias;
- condições para aditivos.
Quanto maior a ambiguidade, maior a possibilidade de conflito durante a execução.
Cronograma físico-financeiro
O cronograma precisa ser tratado como instrumento permanente de controle, e não apenas como documento produzido antes do início da obra.
A comparação entre avanço físico e desembolso financeiro ajuda a identificar antecipação de pagamentos, atrasos, mudanças de produtividade e deterioração da margem.
Subempreiteiros
Empreendimentos com vários níveis de subcontratação exigem rastreabilidade.
A empresa precisa conseguir relacionar:
contrato → prestador → serviço → medição → nota fiscal → retenção → pagamento → obrigação acessória → lançamento contábil.
Quando essa cadeia se rompe, aumenta a dificuldade de comprovar a regularidade da operação e de conhecer o custo real de cada etapa.
CNO e regularização da obra
O Cadastro Nacional de Obras também merece atenção durante a execução e no encerramento do empreendimento.
Segundo a Receita Federal, o Cadastro Nacional de Obras (CNO) reúne informações cadastrais das obras de construção civil e integra a estrutura utilizada para o cumprimento de obrigações previdenciárias relacionadas ao empreendimento.
Por isso, inconsistências acumuladas durante a execução podem reaparecer no momento da regularização da obra.
Impactos da Reforma Tributária nos contratos
Contratos de médio e longo prazo também precisam considerar a transição do sistema tributário sobre o consumo.
Mudanças relacionadas a IBS, CBS, formação de créditos, emissão de documentos e fluxo financeiro podem exigir revisão de cláusulas comerciais e tributárias. O tema é aprofundado no conteúdo da Reali sobre Reforma Tributária para empresas, especialmente pelos reflexos sobre custos, margem, contratos e sistemas internos.
Auditoria de contratos privados e obras públicas exige a mesma análise?
A essência do controle é semelhante, mas o ambiente jurídico e os procedimentos de fiscalização são diferentes.
| Ponto analisado | Obra privada | Obra pública |
| Base principal | Contrato firmado entre as partes | Contrato, edital e legislação administrativa |
| Medição | Conforme critérios contratuais | Deve observar critérios formais de fiscalização e aceite |
| Alteração de escopo | Conforme contrato e negociação | Exige observância das regras administrativas aplicáveis |
| Aditivos | Regras contratuais e legislação aplicável | Limites e procedimentos da legislação de contratações públicas |
| Fiscalização | Definida pela governança da contratante | Formalmente atribuída aos responsáveis pela fiscalização |
| Retenções tributárias | Conforme operação e legislação | Conforme operação, legislação e condição do contratante |
| Evidências | Relatórios, documentos e registros internos | Processo administrativo e registros formais assumem maior peso |
| Principal risco | Perda de margem e disputa contratual | Além das perdas financeiras, irregularidades perante órgãos de controle |
Nos contratos sujeitos à Lei nº 14.133/2021, a execução contratual deve ser acompanhada e fiscalizada conforme as regras aplicáveis às contratações públicas.
Na prática, isso aumenta a importância de registros formais de ocorrência, documentação da execução, critérios claros para medições e rastreabilidade das alterações contratuais.
Quais riscos contratuais mais afetam a rentabilidade de uma obra?
Nem todo prejuízo nasce de um erro de engenharia. Alguns começam na contratação e só aparecem financeiramente meses depois.
Escopo insuficientemente definido
Um objeto genérico abre espaço para discussões sobre o que estava ou não incluído no preço.
O impacto aparece posteriormente como serviço adicional, retrabalho, disputa comercial ou aditivo.
Critério de medição subjetivo
Quando o contrato não estabelece como determinada etapa será considerada concluída, contratante e contratado podem interpretar o avanço de maneiras diferentes.
Reajuste e reequilíbrio sem regras claras
Contratos longos estão expostos a mudanças de custos.
Sem índices, datas-base e procedimentos definidos, reajustes e pedidos de recomposição econômica podem se transformar em fonte de conflito.
Retenção contratual confundida com retenção tributária
Uma retenção de parte do pagamento como garantia contratual não equivale à retenção de tributos na fonte.
Misturar os dois controles produz erros de contas a pagar, conciliação, impostos e fluxo de caixa.
Aditivos executados antes da formalização
Executar um serviço adicional primeiro e discutir seu preço depois enfraquece o controle do empreendimento.
A auditoria deve identificar alterações realizadas no campo que ainda não estejam refletidas documentalmente.
6 erros que uma auditoria de obras pode identificar
1. Aprovar medição sem evidência suficiente
Impacto: pagamento antecipado ou por serviço não executado.
Como evitar: relacionar cada medição a quantidade, evidência física, relatório, documento contratual e aceite do responsável.
2. Não controlar medições acumuladas
Analisar apenas o mês corrente pode esconder duplicidades.
Impacto: o mesmo serviço pode entrar em duas competências ou o acumulado pode ultrapassar a quantidade contratada.
Como evitar: comparar sempre medição atual, acumulado anterior, acumulado atualizado e saldo contratual.
3. Aplicar retenção previdenciária automaticamente
Nem todo serviço relacionado à construção possui o mesmo tratamento.
Impacto: retenção indevida, crédito acumulado, recolhimento incorreto ou passivo fiscal.
Como evitar: revisar natureza contratual, serviço executado, base de cálculo, regime do prestador e legislação aplicável antes do pagamento.
4. Não conciliar engenharia com financeiro e contabilidade
A engenharia aprova um número, o fornecedor fatura outro e o financeiro paga um terceiro.
Impacto: dificuldade para conhecer o custo real da obra e identificar divergências.
Como evitar: criar conciliação obrigatória entre medição, nota fiscal, retenções, pagamento e contabilização.
5. Aceitar serviços adicionais sem controle de aditivos
Impacto: aumento de custo sem aprovação prévia e deterioração da margem prevista.
Como evitar: estabelecer fluxo formal de autorização, orçamento, impacto financeiro e aditamento antes da execução, sempre que aplicável.
6. Deixar a regularização fiscal para o final da obra
Problemas de CNO, EFD-Reinf, retenções ou documentação podem permanecer ocultos durante meses.
Impacto: dificuldades na regularização e necessidade de correções retroativas.
Como evitar: realizar revisões periódicas durante todo o empreendimento.
Quais benefícios uma auditoria de obras bem estruturada pode gerar?
Proteção da margem do empreendimento
Ao identificar medições excessivas, duplicidades, preços divergentes e aditivos mal controlados, a empresa reduz vazamentos financeiros que poderiam consumir a rentabilidade prevista.
Maior previsibilidade de caixa
Medições e retenções corretamente conciliadas mostram quanto deverá ser faturado, pago, retido e desembolsado em cada etapa.
Redução de riscos fiscais
A revisão das notas, retenções e obrigações acessórias diminui divergências entre documentação, EFD-Reinf, DCTFWeb, contabilidade e demais controles.
Mais controle sobre empreiteiros e subempreiteiros
A rastreabilidade permite saber quem executou cada atividade, por qual valor, em qual período e mediante qual contrato.
Decisões melhores durante a execução
Uma auditoria realizada apenas depois da entrega identifica problemas que já consumiram caixa.
Quando o acompanhamento ocorre durante a obra, a gestão consegue corrigir desvios antes que eles se multipliquem nas medições seguintes.
Maior segurança em investimentos e novos projetos
Históricos confiáveis de custo, produtividade, alterações e rentabilidade melhoram a elaboração de orçamentos, cronogramas e contratos futuros.
Perguntas frequentes sobre auditoria de obras
O que uma auditoria de obras analisa?
Pode analisar contratos, orçamento, cronograma físico-financeiro, medições, aditivos, notas fiscais, retenções, pagamentos, subempreiteiros, obrigações acessórias e registros contábeis.
O escopo deve ser ajustado aos riscos e à complexidade de cada empreendimento.
Toda obra precisa passar por auditoria?
Não existe uma obrigação estadual genérica que determine auditoria privada para toda obra.
A necessidade depende do contrato, estrutura societária, exigências específicas, governança e nível de risco do projeto. Muitas empresas adotam a auditoria como mecanismo preventivo de controle.
Qual é a diferença entre fiscalização e auditoria de obra?
A fiscalização acompanha diretamente a execução e o cumprimento técnico do contrato. A auditoria realiza uma avaliação estruturada das evidências, controles, medições, documentos, lançamentos e riscos. As duas atividades podem atuar de forma complementar.
A auditoria consegue identificar pagamento a maior?
Sim. A comparação entre quantidade contratada, quantidade executada, medição, preço unitário, faturamento e pagamento permite identificar diferentes situações em que os valores pagos não correspondem à execução documentada.
A retenção de INSS em construção civil é sempre de 11%?
Não. A legislação previdenciária possui diferentes hipóteses, exceções, enquadramentos e critérios de base de cálculo. A incidência precisa ser avaliada conforme o serviço, a forma de contratação e as condições previstas na legislação aplicável.
É melhor auditar a obra durante ou depois da execução?
O acompanhamento periódico tende a gerar maior efeito preventivo porque permite corrigir medições, retenções, documentos e contratos antes dos pagamentos seguintes. Uma auditoria posterior continua sendo útil, mas parte dos impactos financeiros pode já ter ocorrido.
O que precisa estar sob controle para proteger o resultado da obra?
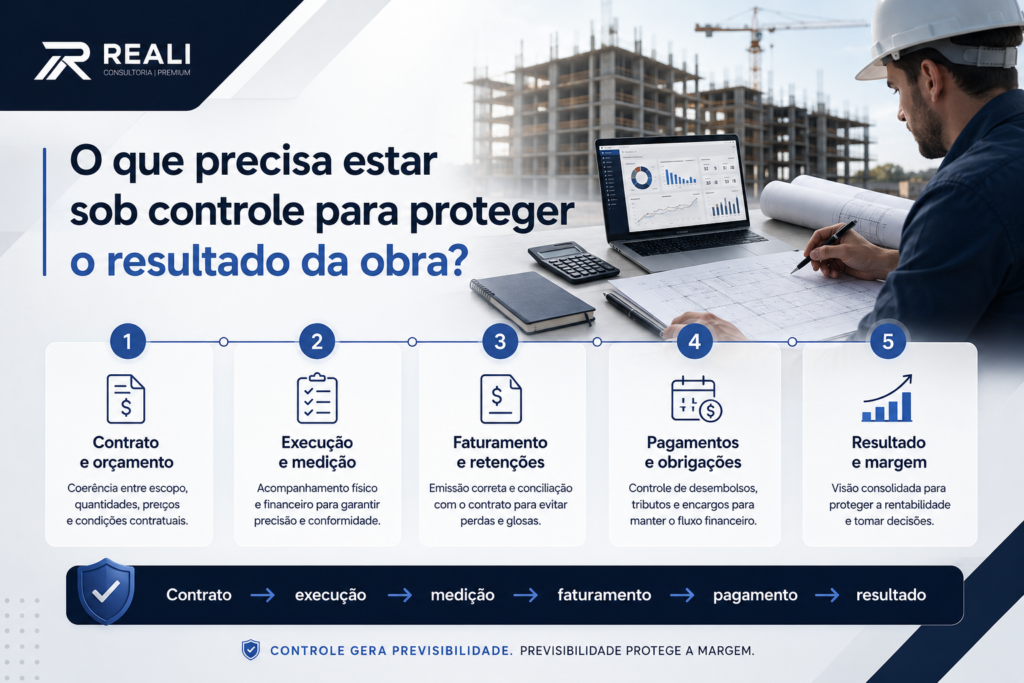
Uma obra pode estar tecnicamente avançada e, ainda assim, apresentar problemas relevantes de resultado.
Para avaliar corretamente o empreendimento, é necessário enxergar a sequência completa:
contrato → orçamento → execução → medição → faturamento → retenções → pagamento → obrigações fiscais → contabilidade → resultado.
Se os controles não estiverem integrados, diferenças entre essas etapas podem resultar em pagamento acima do executado, perda de margem, créditos não aproveitados, passivos tributários, disputas com fornecedores e números gerenciais pouco confiáveis.
A auditoria de obras ajuda a testar essa cadeia, identificar pontos de ruptura e transformar documentos dispersos em informações úteis para a gestão.
Medições precisam refletir a execução. Aditivos precisam possuir fundamento. Retenções devem respeitar a natureza de cada contratação. Subempreiteiros precisam ser rastreáveis.
E o custo contábil do empreendimento precisa estar alinhado ao que efetivamente aconteceu no canteiro.
Quando esses elementos são revisados de forma integrada, a empresa passa a ter melhores condições de proteger caixa, margem e patrimônio.
O escopo deve distinguir a revisão contábil, tributária e de controles das avaliações técnicas de engenharia, que exigem profissionais habilitados e responsabilidades próprias. Na análise financeira, a Reali confronta documentos e evidências de execução, sem substituir a responsabilidade técnica pela medição física.
Quais entregas ajudam a acompanhar o empreendimento?
Conforme o escopo, a revisão pode apresentar conciliação dos valores contratados, medidos, faturados e pagos; relação de diferenças; análise documental de aditivos e retenções; e recomendações para os controles. Os achados precisam indicar as evidências, os limites da análise e os pontos que dependem de validação de engenharia ou assessoria jurídica.
Essas informações permitem à administração discutir pagamentos pendentes, acompanhar a margem e definir responsáveis pelas correções. A Reali atua na frente contábil, tributária e de controles contratada, com a articulação necessária entre as áreas.
Converse com a Reali sobre sua operação
O que foi contratado, medido, faturado e pago está conciliado nas suas obras?
A Reali Consultoria integra análise contábil, tributária e de controles para apoiar a avaliação dos empreendimentos, conforme o escopo definido.
Fale pelo WhatsApp para avaliar as necessidades da sua empresa.
Reali Consultoria | Inteligência que gera resultado.