


Uma diferença de poucos pontos percentuais em uma medição pode parecer pequena quando analisada isoladamente.
Em uma obra de milhões de reais, porém, quantidades superestimadas, serviços faturados antes da execução, retenções calculadas incorretamente e aditivos sem justificativa podem comprometer margem, fluxo de caixa e resultado do empreendimento.
O problema é que boa parte dessas distorções não aparece apenas no canteiro. Elas surgem na diferença entre contrato, orçamento, cronograma físico-financeiro, boletim de medição, nota fiscal, documentos tributários e contabilidade.
Por isso, conferir somente se a obra está avançando não oferece segurança suficiente.
A auditoria de obras no Paraná combina análise contratual, financeira, contábil, fiscal e operacional para verificar se o que foi contratado, executado, medido, faturado e pago apresenta coerência.
Em construtoras, incorporadoras, empreiteiras, SPEs e empresas contratantes, esse acompanhamento pode revelar perdas antes que elas sejam incorporadas definitivamente ao custo do projeto.
Esse controle também se relaciona diretamente à forma como receitas e custos são reconhecidos durante a execução.
A Reali aborda esse ponto ao explicar o método da Percentagem Completada (POC) na contabilização de obras, no qual o avanço do empreendimento precisa estar sustentado por informações financeiras e operacionais confiáveis.
Neste artigo, você vai entender como revisar medições, retenções, aditivos, documentação de subempreiteiros e outros pontos capazes de transformar uma obra aparentemente rentável em um contrato com margem deteriorada.
O que é auditoria de obras no Paraná?
A auditoria de obras no Paraná é uma revisão estruturada dos aspectos físicos, contratuais, financeiros, contábeis e tributários relacionados à execução de uma obra.
O trabalho confronta contratos, orçamento, cronograma, medições, notas fiscais, pagamentos, retenções, aditivos e evidências de execução para identificar inconsistências, pagamentos indevidos, riscos fiscais e desvios de margem.
Ela pode ser aplicada tanto em empreendimentos privados quanto em contratos relacionados ao setor público.
A metodologia e os documentos analisados mudam conforme o projeto, mas o princípio permanece o mesmo: cada valor faturado ou pago precisa possuir fundamento técnico, contratual, documental e fiscal.
Por que as medições estão entre os principais riscos de uma obra?
A medição é o elo entre execução física e movimentação financeira.
Quando uma empreiteira informa que executou determinada quantidade de concreto, alvenaria, instalações, pavimentação ou acabamento, essa informação pode gerar faturamento e, posteriormente, pagamento.
O problema surge quando o boletim de medição deixa de refletir o que efetivamente foi executado.
Entre as situações que uma auditoria pode identificar estão:
- quantidade medida superior à realizada;
- percentual de avanço incompatível com a execução física;
- serviço medido em etapa anterior e novamente incluído;
- aplicação de preço unitário diferente daquele contratado;
- antecipação de serviços ainda não executados;
- material substituído sem ajuste de preço;
- serviços extras faturados sem autorização contratual;
- alterações executadas sem termo aditivo correspondente.
Quanto maior o número de fornecedores, contratos e centros de custo, maior também é a necessidade de controles internos capazes de integrar engenharia, financeiro e contabilidade.
A ausência dessa estrutura é um dos motivos pelos quais a revisão dos controles internos e de governança pode assumir papel relevante na prevenção de perdas e inconsistências.
Medição não deve ser apenas conferência de percentual
Um boletim apontando “70% executado” não é suficiente para comprovar, sozinho, a regularidade financeira da etapa.
Uma revisão consistente procura responder:
- quais serviços formam esses 70%;
- quais quantidades foram efetivamente executadas;
- quais evidências sustentam a medição;
- se os preços correspondem à planilha contratual;
- se houve alteração de escopo;
- se existem serviços refeitos;
- se algum item já havia sido faturado anteriormente;
- se materiais e equipamentos previstos foram realmente empregados;
- se a execução acompanha o cronograma físico-financeiro.
Essa granularidade ajuda a evitar que pequenas diferenças sejam repetidas durante dezenas de medições e se transformem em perdas relevantes ao longo do contrato.
Como funciona a auditoria de obras no Paraná na prática?
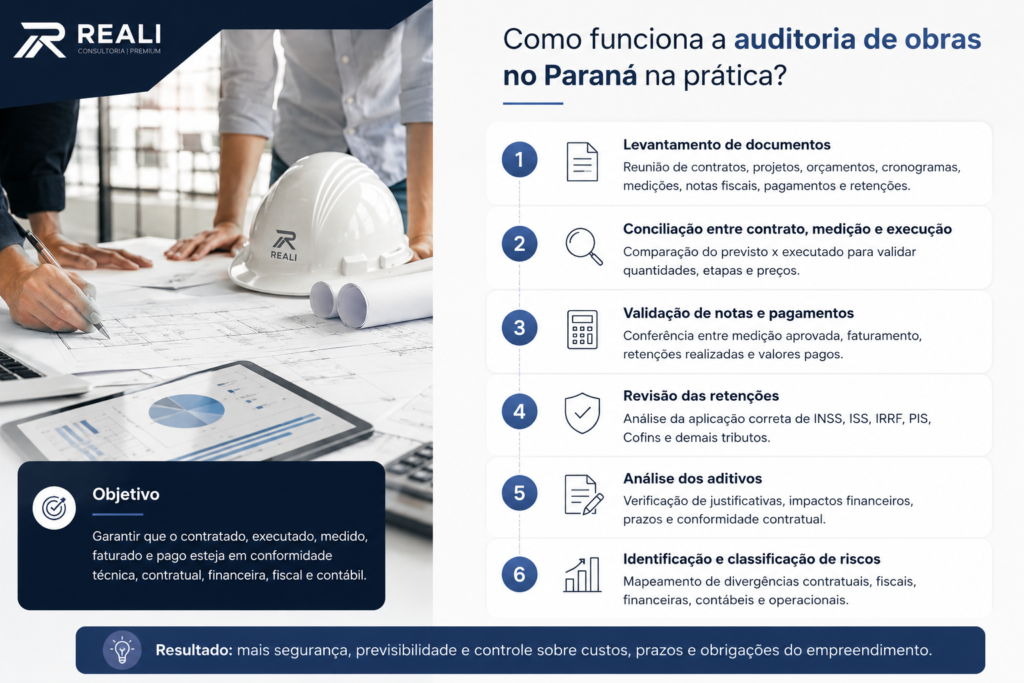
A metodologia precisa acompanhar o tipo, o porte e a complexidade do empreendimento. Uma auditoria de construção civil pode seguir etapas integradas para rastrear o caminho entre contrato, execução, faturamento e contabilização.
1. Levantamento dos contratos e documentos da obra
O primeiro passo é reunir os documentos que definem o empreendimento e sua execução, como:
- contrato principal;
- contratos de subempreitada;
- projeto e memorial descritivo;
- orçamento detalhado;
- composição de custos;
- cronograma físico-financeiro;
- ordens de serviço;
- termos aditivos;
- boletins de medição;
- notas fiscais;
- comprovantes de pagamento;
- registros de retenções;
- documentos relacionados ao CNO;
- registros contábeis e fiscais.
O objetivo é estabelecer a base contra a qual a execução será comparada.
2. Conciliação entre contrato, medição e execução
A auditoria compara aquilo que estava previsto com o que foi medido.
Se o contrato prevê 1.000 m² de determinado serviço e os boletins acumulados já registram 980 m² quando fisicamente apenas parte dessa quantidade está concluída, existe uma divergência que precisa ser investigada.
A mesma lógica vale para serviços unitários, etapas medidas por percentual e contratos por preço global.
3. Validação das notas fiscais e pagamentos
O valor medido deve estar coerente com o valor faturado e pago.
A auditoria verifica, por exemplo:
- qual valor foi aprovado na medição;
- qual valor foi faturado;
- quais retenções foram realizadas;
- quanto efetivamente foi pago;
- como o lançamento entrou na contabilidade;
- a qual obra, centro de custo ou empreendimento ele foi atribuído.
Isso reduz o risco de diferenças entre engenharia, financeiro, departamento fiscal e contabilidade.
4. Revisão das retenções
Depois da validação do valor bruto, é necessário verificar quais retenções efetivamente se aplicam à operação.
Esse ponto não deve ser automatizado apenas com base na descrição genérica de “serviço de construção”. Natureza do contrato, tipo de serviço, regime tributário, forma de execução, município da obra e documentação fiscal podem alterar o tratamento.
5. Análise dos aditivos
A auditoria também compara os aditivos com o contrato original e com a execução realizada.
É necessário compreender:
- por que o aditivo surgiu;
- qual evento gerou a alteração;
- se houve aumento de quantidade;
- se houve inclusão de serviço novo;
- se o preço utilizado possui fundamento;
- como a mudança afetou prazo e margem;
- se o serviço começou antes da formalização.
Uma sucessão de aditivos sem análise econômica pode esconder problemas no orçamento original, na especificação do projeto ou na gestão do escopo.
6. Identificação e classificação dos riscos
As divergências encontradas podem ser classificadas por origem:
- contratual;
- financeira;
- tributária;
- previdenciária;
- contábil;
- operacional;
- documental.
Esse diagnóstico permite priorizar os problemas conforme exposição financeira, tributária e operacional.
Quais retenções precisam ser revisadas em contratos de obras?
Um dos erros mais frequentes é utilizar uma única lógica tributária para todas as notas relacionadas à construção civil. Isso é inadequado porque existem diferentes espécies de retenção, com regras próprias de incidência e apuração.
Retenção previdenciária
A Instrução Normativa RFB nº 2.110/2022 estabelece regras relacionadas à retenção previdenciária em serviços executados mediante cessão de mão de obra ou empreitada.
Em determinadas situações alcançadas pela norma, a empresa contratante deve efetuar retenção sobre o valor da nota fiscal, fatura ou recibo de prestação de serviços. Entretanto, a própria legislação contém hipóteses específicas, exceções e critérios para definição da base de cálculo.
Na construção civil, o enquadramento pode envolver situações como empreitada, subempreitada e diferentes modalidades de prestação de serviços. Ao mesmo tempo, atividades técnicas e contratos com características distintas podem receber outro tratamento.
Portanto, não é adequado aplicar uma alíquota previdenciária automaticamente sobre qualquer nota relacionada a uma obra.
A auditoria precisa examinar contrato, serviço efetivamente prestado, forma de contratação, discriminação de materiais e equipamentos, enquadramento do prestador e demais elementos previstos na legislação.
EFD-Reinf e DCTFWeb
As retenções previdenciárias também precisam estar coerentes com as obrigações digitais.
A EFD-Reinf, mantida pela Receita Federal, concentra informações relacionadas a determinadas retenções e outras operações que posteriormente se integram à DCTFWeb.
Por isso, a análise não deve terminar na nota fiscal. O valor retido precisa ser confrontado com a escrituração, a obrigação acessória, a contabilização e o recolhimento correspondente.
Esse cuidado faz parte de uma estrutura mais ampla de consistência entre dados digitais e registros contábeis. No conteúdo sobre SPED e sua relevância para as empresas, a Reali explica como a digitalização amplia o cruzamento de informações fiscais, contábeis e previdenciárias.
ISS nos serviços de construção
A Lei Complementar nº 116/2003 inclui entre os serviços sujeitos ao ISS atividades relacionadas à engenharia, construção civil, reparação, conservação e reforma.
Entretanto, a análise do ISS precisa considerar também a legislação do município competente, inclusive regras de responsabilidade tributária, retenção, cadastro e emissão de documentos fiscais.
Isso é especialmente relevante em uma auditoria de obras no Paraná, porque uma construtora pode estar sediada em um município e executar empreendimentos em Curitiba, Londrina, Maringá, Cascavel, São José dos Pinhais ou outra cidade paranaense. O tratamento aplicável precisa ser confirmado conforme a natureza da operação e as normas municipais correspondentes.
IR e outras retenções federais
Determinadas prestações vinculadas a uma obra também podem envolver retenções de Imposto de Renda, PIS/Pasep, Cofins e CSLL, dependendo da natureza do serviço, das partes envolvidas e do enquadramento previsto na legislação.
Não se deve presumir que toda nota vinculada à construção terá as mesmas retenções. Projetos, consultorias, serviços técnicos, empreitadas, cessão de mão de obra e outras contratações precisam ser classificados individualmente.
Retenção contratual não é retenção tributária
Outro cuidado é não confundir valores retidos como garantia contratual com tributos retidos na fonte.
Uma empresa pode prever contratualmente a retenção de parte de cada medição para assegurar a conclusão da obra ou cobrir obrigações futuras. Esse valor possui finalidade contratual e precisa ser controlado separadamente dos tributos devidos ao poder público.
Quando as duas naturezas são misturadas, surgem dificuldades para conciliar contas a pagar, fornecedores, impostos, saldos contratuais e fluxo de caixa.
Quais aspectos técnicos, fiscais e contratuais precisam entrar na auditoria?
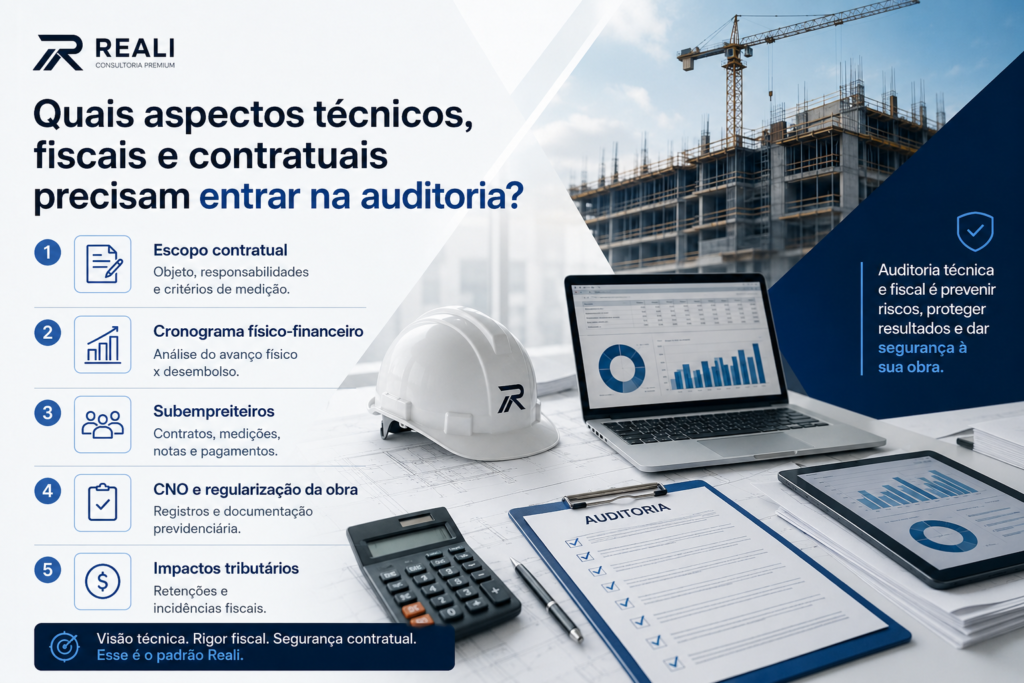
A auditoria não deve limitar o trabalho ao cálculo tributário. Algumas perdas relevantes surgem antes mesmo da emissão da nota fiscal.
Escopo contratual
O contrato deve deixar suficientemente claros:
- objeto;
- serviços incluídos;
- serviços excluídos;
- responsabilidades;
- fornecimento de materiais;
- fornecimento de equipamentos;
- critérios de medição;
- preço;
- reajuste;
- prazo;
- critérios de aceite;
- retenção contratual;
- multas;
- garantias;
- condições para aditivos.
Quanto maior a ambiguidade, maior a possibilidade de conflito durante a execução.
Cronograma físico-financeiro
O cronograma precisa ser tratado como instrumento permanente de controle, e não apenas como documento produzido antes do início da obra.
A comparação entre avanço físico e desembolso financeiro ajuda a identificar antecipação de pagamentos, atrasos, mudanças de produtividade e deterioração da margem.
Subempreiteiros
Empreendimentos com vários níveis de subcontratação exigem rastreabilidade.
A empresa precisa conseguir relacionar:
contrato → prestador → serviço → medição → nota fiscal → retenção → pagamento → obrigação acessória → lançamento contábil.
Quando essa cadeia se rompe, aumenta a dificuldade de comprovar a regularidade da operação e de conhecer o custo real de cada etapa.
CNO e regularização da obra
O Cadastro Nacional de Obras também merece atenção durante a execução e no encerramento do empreendimento.
Segundo a Receita Federal, o Cadastro Nacional de Obras (CNO) reúne informações cadastrais das obras de construção civil e integra a estrutura utilizada para o cumprimento de obrigações previdenciárias relacionadas ao empreendimento.
Por isso, inconsistências acumuladas durante a execução podem reaparecer no momento da regularização da obra.
Impactos da Reforma Tributária nos contratos
Contratos de médio e longo prazo também precisam considerar a transição do sistema tributário sobre o consumo.
Mudanças relacionadas a IBS, CBS, formação de créditos, emissão de documentos e fluxo financeiro podem exigir revisão de cláusulas comerciais e tributárias. O tema é aprofundado no conteúdo da Reali sobre Reforma Tributária para empresas, especialmente pelos reflexos sobre custos, margem, contratos e sistemas internos.
Auditoria de contratos privados e obras públicas exige a mesma análise?
A essência do controle é semelhante, mas o ambiente jurídico e os procedimentos de fiscalização são diferentes.
| Ponto analisado | Obra privada | Obra pública |
| Base principal | Contrato firmado entre as partes | Contrato, edital e legislação administrativa |
| Medição | Conforme critérios contratuais | Deve observar critérios formais de fiscalização e aceite |
| Alteração de escopo | Conforme contrato e negociação | Exige observância das regras administrativas aplicáveis |
| Aditivos | Regras contratuais e legislação aplicável | Limites e procedimentos da legislação de contratações públicas |
| Fiscalização | Definida pela governança da contratante | Formalmente atribuída aos responsáveis pela fiscalização |
| Retenções tributárias | Conforme operação e legislação | Conforme operação, legislação e condição do contratante |
| Evidências | Relatórios, documentos e registros internos | Processo administrativo e registros formais assumem maior peso |
| Principal risco | Perda de margem e disputa contratual | Além das perdas financeiras, irregularidades perante órgãos de controle |
Nos contratos sujeitos à Lei nº 14.133/2021, a execução contratual deve ser acompanhada e fiscalizada conforme as regras aplicáveis às contratações públicas.
Na prática, isso aumenta a importância de registros formais de ocorrência, documentação da execução, critérios claros para medições e rastreabilidade das alterações contratuais.
Quais riscos contratuais mais afetam a rentabilidade de uma obra?
Nem todo prejuízo nasce de um erro de engenharia. Alguns começam na contratação e só aparecem financeiramente meses depois.
Escopo insuficientemente definido
Um objeto genérico abre espaço para discussões sobre o que estava ou não incluído no preço.
O impacto aparece posteriormente como serviço adicional, retrabalho, disputa comercial ou aditivo.
Critério de medição subjetivo
Quando o contrato não estabelece como determinada etapa será considerada concluída, contratante e contratado podem interpretar o avanço de maneiras diferentes.
Reajuste e reequilíbrio sem regras claras
Contratos longos estão expostos a mudanças de custos.
Sem índices, datas-base e procedimentos definidos, reajustes e pedidos de recomposição econômica podem se transformar em fonte de conflito.
Retenção contratual confundida com retenção tributária
Uma retenção de parte do pagamento como garantia contratual não equivale à retenção de tributos na fonte.
Misturar os dois controles produz erros de contas a pagar, conciliação, impostos e fluxo de caixa.
Aditivos executados antes da formalização
Executar um serviço adicional primeiro e discutir seu preço depois enfraquece o controle do empreendimento.
A auditoria deve identificar alterações realizadas no campo que ainda não estejam refletidas documentalmente.
6 erros que uma auditoria de obras pode identificar
1. Aprovar medição sem evidência suficiente
Impacto: pagamento antecipado ou por serviço não executado.
Como evitar: relacionar cada medição a quantidade, evidência física, relatório, documento contratual e aceite do responsável.
2. Não controlar medições acumuladas
Analisar apenas o mês corrente pode esconder duplicidades.
Impacto: o mesmo serviço pode entrar em duas competências ou o acumulado pode ultrapassar a quantidade contratada.
Como evitar: comparar sempre medição atual, acumulado anterior, acumulado atualizado e saldo contratual.
3. Aplicar retenção previdenciária automaticamente
Nem todo serviço relacionado à construção possui o mesmo tratamento.
Impacto: retenção indevida, crédito acumulado, recolhimento incorreto ou passivo fiscal.
Como evitar: revisar natureza contratual, serviço executado, base de cálculo, regime do prestador e legislação aplicável antes do pagamento.
4. Não conciliar engenharia com financeiro e contabilidade
A engenharia aprova um número, o fornecedor fatura outro e o financeiro paga um terceiro.
Impacto: dificuldade para conhecer o custo real da obra e identificar divergências.
Como evitar: criar conciliação obrigatória entre medição, nota fiscal, retenções, pagamento e contabilização.
5. Aceitar serviços adicionais sem controle de aditivos
Impacto: aumento de custo sem aprovação prévia e deterioração da margem prevista.
Como evitar: estabelecer fluxo formal de autorização, orçamento, impacto financeiro e aditamento antes da execução, sempre que aplicável.
6. Deixar a regularização fiscal para o final da obra
Problemas de CNO, EFD-Reinf, retenções ou documentação podem permanecer ocultos durante meses.
Impacto: dificuldades na regularização e necessidade de correções retroativas.
Como evitar: realizar revisões periódicas durante todo o empreendimento.
Quais benefícios uma auditoria de obras bem estruturada pode gerar?
Proteção da margem do empreendimento
Ao identificar medições excessivas, duplicidades, preços divergentes e aditivos mal controlados, a empresa reduz vazamentos financeiros que poderiam consumir a rentabilidade prevista.
Maior previsibilidade de caixa
Medições e retenções corretamente conciliadas mostram quanto deverá ser faturado, pago, retido e desembolsado em cada etapa.
Redução de riscos fiscais
A revisão das notas, retenções e obrigações acessórias diminui divergências entre documentação, EFD-Reinf, DCTFWeb, contabilidade e demais controles.
Mais controle sobre empreiteiros e subempreiteiros
A rastreabilidade permite saber quem executou cada atividade, por qual valor, em qual período e mediante qual contrato.
Decisões melhores durante a execução
Uma auditoria realizada apenas depois da entrega identifica problemas que já consumiram caixa.
Quando o acompanhamento ocorre durante a obra, a gestão consegue corrigir desvios antes que eles se multipliquem nas medições seguintes.
Maior segurança em investimentos e novos projetos
Históricos confiáveis de custo, produtividade, alterações e rentabilidade melhoram a elaboração de orçamentos, cronogramas e contratos futuros.
Perguntas frequentes sobre auditoria de obras no Paraná
O que uma auditoria de obras analisa?
Pode analisar contratos, orçamento, cronograma físico-financeiro, medições, aditivos, notas fiscais, retenções, pagamentos, subempreiteiros, obrigações acessórias e registros contábeis.
O escopo deve ser ajustado aos riscos e à complexidade de cada empreendimento.
Toda obra no Paraná precisa passar por auditoria?
Não existe uma obrigação estadual genérica que determine auditoria privada para toda obra.
A necessidade depende do contrato, estrutura societária, exigências específicas, governança e nível de risco do projeto. Muitas empresas adotam a auditoria como mecanismo preventivo de controle.
Qual é a diferença entre fiscalização e auditoria de obra?
A fiscalização acompanha diretamente a execução e o cumprimento técnico do contrato. A auditoria realiza uma avaliação estruturada das evidências, controles, medições, documentos, lançamentos e riscos. As duas atividades podem atuar de forma complementar.
A auditoria consegue identificar pagamento a maior?
Sim. A comparação entre quantidade contratada, quantidade executada, medição, preço unitário, faturamento e pagamento permite identificar diferentes situações em que os valores pagos não correspondem à execução documentada.
A retenção de INSS em construção civil é sempre de 11%?
Não. A legislação previdenciária possui diferentes hipóteses, exceções, enquadramentos e critérios de base de cálculo. A incidência precisa ser avaliada conforme o serviço, a forma de contratação e as condições previstas na legislação aplicável.
É melhor auditar a obra durante ou depois da execução?
O acompanhamento periódico tende a gerar maior efeito preventivo porque permite corrigir medições, retenções, documentos e contratos antes dos pagamentos seguintes. Uma auditoria posterior continua sendo útil, mas parte dos impactos financeiros pode já ter ocorrido.
O que precisa estar sob controle para proteger o resultado da obra?
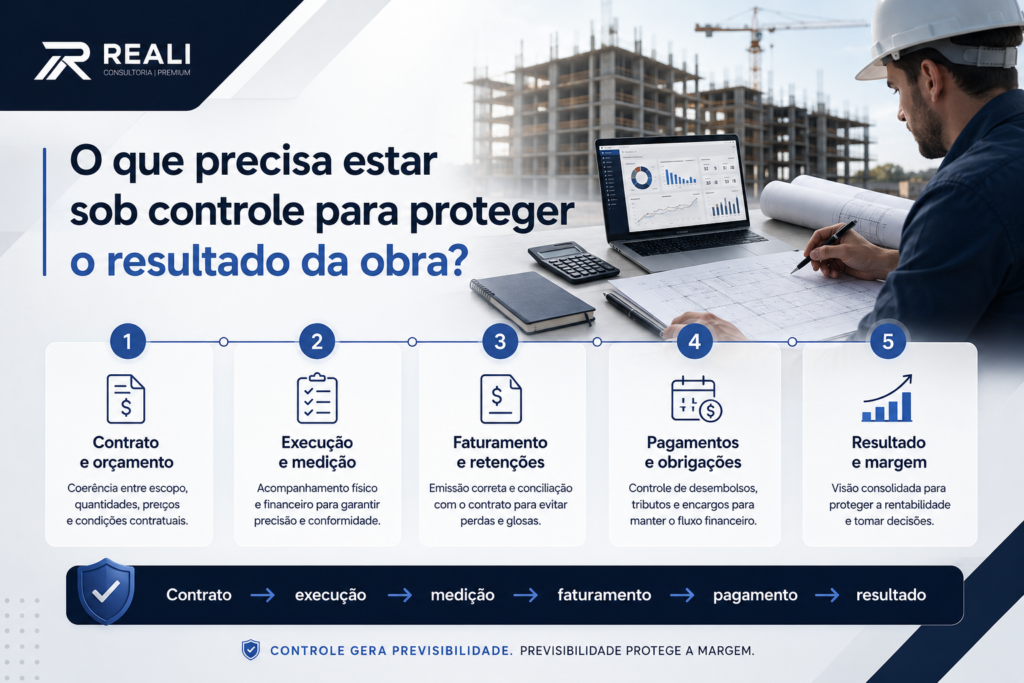
Uma obra pode estar tecnicamente avançada e, ainda assim, apresentar problemas relevantes de resultado.
Para avaliar corretamente o empreendimento, é necessário enxergar a sequência completa:
contrato → orçamento → execução → medição → faturamento → retenções → pagamento → obrigações fiscais → contabilidade → resultado.
Se os controles não estiverem integrados, diferenças entre essas etapas podem resultar em pagamento acima do executado, perda de margem, créditos não aproveitados, passivos tributários, disputas com fornecedores e números gerenciais pouco confiáveis.
A auditoria de obras no Paraná ajuda a testar essa cadeia, identificar pontos de ruptura e transformar documentos dispersos em informações úteis para a gestão.
Medições precisam refletir a execução. Aditivos precisam possuir fundamento. Retenções devem respeitar a natureza de cada contratação. Subempreiteiros precisam ser rastreáveis.
E o custo contábil do empreendimento precisa estar alinhado ao que efetivamente aconteceu no canteiro.
Quando esses elementos são revisados de forma integrada, a empresa passa a ter melhores condições de proteger caixa, margem e patrimônio.
Fortaleça os controles das suas obras com a Reali
Construtoras, incorporadoras e empreiteiras trabalham com operações em que pequenas inconsistências podem ganhar escala rapidamente. Por isso, revisar apenas as demonstrações contábeis ou apenas a execução física deixa parte relevante do risco fora da análise.
A Reali Consultoria possui atuação integrada em auditoria, contabilidade, tributário, controladoria, governança e revisão de processos, com experiência em construção civil, incorporação imobiliária e empreiteiras de obras.
Essa combinação permite analisar não apenas o número final, mas também os processos que o originaram: medições, retenções tributárias, controle de subempreiteiros, contratos de construção, registros contábeis e controles internos.
Se sua empresa possui obras em andamento, contratos de maior valor ou dificuldade para conciliar medições, retenções, custos e pagamentos, fale com um especialista da Reali para avaliar como uma análise técnica pode fortalecer os controles, reduzir riscos e ampliar a confiabilidade das informações do empreendimento.