


Atualizado em 12 de outubro de 2026.
A indústria precisa olhar além da alíquota do IBS e da CBS. O resultado dependerá dos créditos aproveitados, do perfil dos fornecedores, dos contratos comerciais e da capacidade de ajustar preços durante a transição.
Uma indústria pode manter o faturamento e, ainda assim, perder rentabilidade com a mudança do sistema tributário. Também pode encontrar oportunidades de eficiência que não aparecem em uma comparação simples entre alíquotas.
Por isso, a pergunta que deve orientar a preparação é:
Quanto sobrará de margem e quanto será necessário de capital de giro depois da reforma?
A resposta exige analisar as operações reais da empresa: produtos, matérias-primas, serviços contratados, investimentos, clientes e condições de pagamento.
1. Crédito tributário precisa entrar na análise de custos
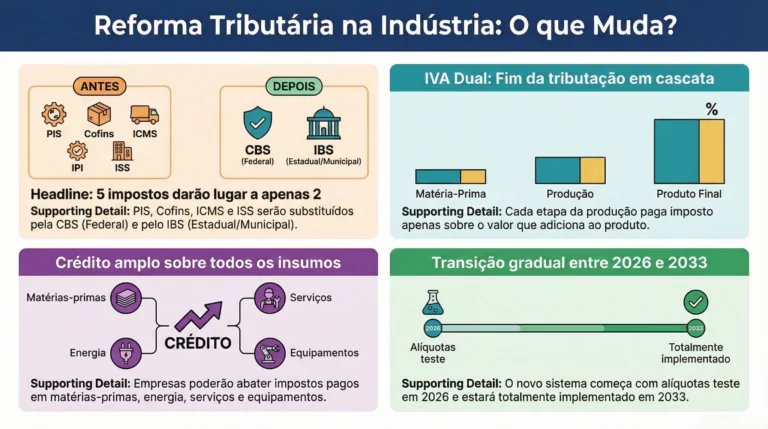
No regime regular, o IBS e a CBS ampliam as possibilidades de crédito sobre aquisições empresariais. Mas isso não transforma toda despesa em crédito automático.
O aproveitamento exige observar a documentação, o tratamento da operação, as condições legais de extinção dos débitos e as vedações aplicáveis.
Para a indústria, não basta saber quanto foi comprado. É preciso saber quanto poderá ser efetivamente creditado e quando.
Matérias-primas, energia, fretes, equipamentos e serviços devem ser avaliados separadamente. Salários e encargos da folha não geram créditos ordinários desses tributos.
2. O fornecedor mais barato pode não representar o menor custo
A comparação entre fornecedores precisa considerar o preço e o crédito permitido ao comprador.
Nas compras de empresas que mantêm IBS e CBS no Simples Nacional, o crédito do adquirente no regime regular fica limitado ao valor devido por meio daquele regime na aquisição.
Isso não significa descartar fornecedores do Simples. Significa incorporar o efeito tributário à negociação, junto com qualidade, prazo, logística e confiabilidade.
O departamento de compras e a área fiscal precisarão trabalhar com a mesma informação.
3. Preço de venda e margem devem ser recalculados por produto
Aplicar uma alíquota estimada sobre o faturamento total não demonstra o impacto da reforma.
A indústria precisa avaliar o resultado por produto, família, cliente ou contrato. Uma média geral pode esconder operações que perderão margem e outras que terão condições melhores.
O estudo deve comparar:
- Tributos e créditos no modelo atual.
- Débitos e créditos no novo modelo.
- Preço final para o cliente.
- Margem de contribuição.
- Prazos de recebimento e pagamento.
Lucro Real e Lucro Presumido continuam sendo escolhas relacionadas ao IRPJ e à CSLL. Eles não definem, sozinhos, o tratamento do IBS e da CBS.
4. A transição exige administrar dois sistemas
A mudança não ocorre de uma única vez.
Em 2027, a CBS substitui PIS e Cofins. A redução gradual do ICMS e do ISS começa em 2029 e termina em 2033.
Para a indústria, há ainda a redução do IPI a zero a partir de 2027, ressalvadas as regras de proteção da Zona Franca de Manaus, e o início do Imposto Seletivo para os produtos legalmente abrangidos.
Nesse período, contratos, sistemas e controles precisarão acompanhar a convivência dos tributos antigos e novos.
Simplificação no modelo final não significa uma transição operacional simples.
5. Caixa e contratos precisam acompanhar a mudança
A rentabilidade projetada não elimina a necessidade de avaliar o fluxo financeiro.
O momento de recolhimento, o aproveitamento e o ressarcimento de créditos podem influenciar a necessidade de capital de giro. A implantação do split payment também deverá ser acompanhada conforme as regras e os meios de pagamento utilizados.
Contratos de fornecimento de longo prazo merecem atenção especial: preço, reajuste e tratamento das alterações tributárias precisam estar claros.
Como preparar sua indústria
A preparação deve reunir fiscal, contabilidade, compras, comercial, financeiro e tecnologia.
O primeiro passo é transformar os dados atuais em cenários comparáveis. Depois, identificar quais produtos, contratos, fornecedores e processos exigem ajustes.
A melhor decisão será aquela sustentada pelos números da sua indústria.
Conheça o impacto antes de decidir
A Reali Consultoria pode apoiar sua indústria na análise dos efeitos da Reforma Tributária sobre custos, créditos, preços, margens, contratos e fluxo de caixa.
Fale com nosso time e avalie como preparar sua operação para o IBS e a CBS.
Entre em contato pelo e-mail faleconosco@realiconsultoria.com.br ou pelos canais de atendimento do nosso site.
Reali Consultoria | Inteligência que gera resultado.
Sua empresa precisa avaliar resultado e caixa da sua empresa?
A Reali Consultoria pode apoiar o diagnóstico financeiro e análise das informações de gestão, com um escopo alinhado à realidade do negócio. Converse com nosso time pelo WhatsApp e apresente as necessidades da sua empresa.
Referências: Lei Complementar nº 214/2025, com alterações posteriores; orientações da Receita Federal sobre a transição da Reforma Tributária do Consumo.