


Uma empresa pode estar recolhendo corretamente o ICMS por substituição tributária e, ainda assim, precisar rever toda a sua estrutura de preços, créditos fiscais e controles de estoque nos próximos anos.
A Reforma Tributária altera a lógica de cobrança dos tributos sobre o consumo no Brasil. Para indústrias, distribuidores, atacadistas e varejistas, uma das principais dúvidas é quando ocorrerá o fim da Substituição Tributária na Reforma e quais operações serão afetadas.
A mudança vai além da eliminação de um mecanismo de recolhimento antecipado. Ela interfere na formação do custo das mercadorias, na apuração de créditos tributários, no fluxo de caixa e na relação comercial entre fornecedores e compradores.
Neste artigo, você entenderá o cronograma de transição, as diferenças entre o ICMS-ST e o novo modelo de IBS e CBS, os riscos operacionais e as medidas que sua empresa deve adotar para evitar perdas financeiras.
Quando acontece o fim da Substituição Tributária na Reforma?
O fim da Substituição Tributária na Reforma está relacionado à extinção do ICMS e à implantação definitiva do Imposto sobre Bens e Serviços (IBS), prevista para 2033.
A substituição tributária do ICMS deixa de existir com a extinção desse imposto, mas a mudança será gradual, durante o período de transição de 2029 a 2032. A Contribuição sobre Bens e Serviços (CBS) começa a substituir PIS e Cofins em 2027.
O novo sistema também prevê mecanismos específicos de recolhimento e regimes diferenciados, que não devem ser confundidos com o ICMS-ST.
Por que a Reforma Tributária muda a substituição tributária?
A substituição tributária do ICMS foi estruturada para concentrar o recolhimento do imposto em determinado participante da cadeia comercial.
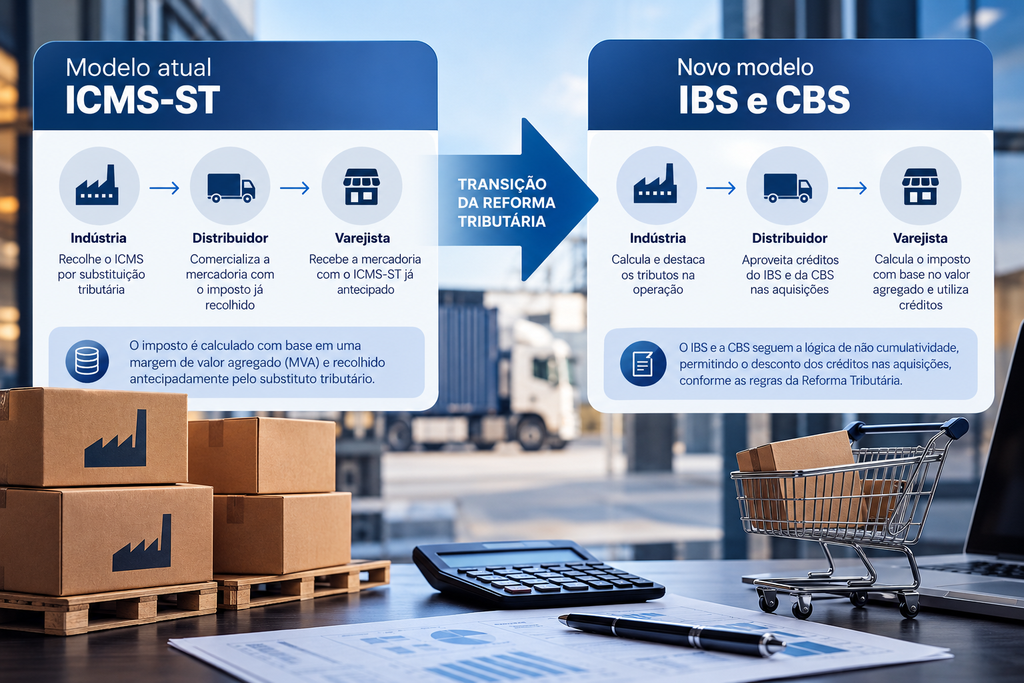
Em muitas operações, a indústria ou o importador recolhe antecipadamente o ICMS correspondente às etapas posteriores de circulação da mercadoria. Esse mecanismo é conhecido como ICMS-ST.
O cálculo costuma utilizar a Margem de Valor Agregado (MVA), preços de referência ou outros critérios estabelecidos na legislação estadual.
Considere uma indústria que vende determinado produto para um distribuidor, que posteriormente o revende para um estabelecimento varejista.
No modelo de substituição tributária, o imposto relativo a operações posteriores pode ser recolhido antecipadamente pelo substituto tributário, conforme o enquadramento da mercadoria e as regras aplicáveis.
Essa sistemática produz efeitos relevantes:
- Antecipação de recursos para pagamento de tributos.
- Necessidade de controlar mercadorias sujeitas à substituição tributária.
- Possibilidade de diferenças entre a base presumida e o preço efetivamente praticado.
- Procedimentos de ressarcimento ou complementação do imposto, conforme a legislação.
- Maior complexidade nas operações interestaduais e na gestão dos estoques.
Com a Reforma Tributária, o IBS e a CBS passam a adotar uma sistemática de tributação sobre o valor agregado, com regras próprias de incidência, apuração e aproveitamento de créditos.
A lógica é permitir, nas hipóteses previstas em lei, o desconto do tributo incidente nas aquisições em relação ao devido nas operações realizadas pela empresa.
Essa transformação integra o processo de adaptação abordado no conteúdo sobre Reforma Tributária para empresas, que detalha os reflexos do novo sistema sobre custos, formação de preços e planejamento financeiro.
Na prática, a mudança altera a forma como os tributos percorrem a cadeia econômica e exige que as empresas revisem processos fiscais consolidados há anos.
O fim do ICMS-ST significa o fim de toda antecipação tributária?
Não. Essa distinção merece atenção.
O encerramento da substituição tributária vinculada ao ICMS não significa que todos os tributos passarão a ser recolhidos exclusivamente por meio de uma guia paga posteriormente pelo contribuinte.
A Lei Complementar nº 214/2025 prevê mecanismos como o split payment, no qual valores correspondentes aos tributos podem ser segregados na liquidação financeira das operações, conforme as regras e a implementação do sistema.
Também existem regimes específicos de tributação para determinadas atividades e operações.
Portanto, o que desaparece com a extinção do ICMS é o modelo de substituição tributária associado a esse imposto, e não toda possibilidade de recolhimento concentrado, retenção ou pagamento vinculado à operação.
Essa diferença deve orientar tanto o planejamento tributário quanto a atualização dos sistemas empresariais.
Qual é o cronograma para o fim do ICMS-ST?
A Emenda Constitucional nº 132/2023 estabeleceu um período de transição para substituir progressivamente os tributos sobre o consumo.
A implantação do IBS e da CBS foi regulamentada pela Lei Complementar nº 214/2025, com regras que precisam ser observadas em conjunto com as demais normas aplicáveis.
O calendário permite que as empresas adaptem seus processos antes da consolidação do novo sistema.
2026: início da fase de testes
Em 2026, começa a etapa de testes do IBS e da CBS, com alíquotas de referência para essa fase de 0,1% e 0,9%, respectivamente, e regras legais de dispensa ou compensação do recolhimento.
O ICMS e sua substituição tributária continuam aplicáveis normalmente às operações abrangidas pela legislação.
Para as empresas, o principal desafio é preparar documentos fiscais, cadastros e sistemas para identificar corretamente os novos tributos, sem abandonar as obrigações do modelo vigente.
2027 e 2028: implantação da CBS
Em 2027, a CBS passa a integrar efetivamente a tributação federal sobre o consumo, substituindo PIS e Cofins, conforme as regras da transição.
O IBS permanece em sua fase inicial, enquanto o ICMS continua sendo cobrado.
Consequentemente, empresas que comercializam mercadorias sujeitas ao ICMS-ST ainda precisam cumprir as regras de substituição tributária durante esse período.
A transição também exige atenção à possível interação entre as bases tributárias do sistema antigo e do novo. O tema já provoca discussões jurídicas, como mostra a análise sobre IBS e CBS na base de cálculo do ICMS a partir de 2027.
2029 a 2032: redução progressiva do ICMS
A partir de 2029, ocorre a transição gradual do ICMS e do ISS para o IBS.
A redução das alíquotas dos tributos antigos segue o cronograma constitucional:
| Ano | Percentual das alíquotas de ICMS e ISS mantido na transição | Situação do ICMS-ST |
| 2026 | 100% | Permanece aplicável |
| 2027 | 100% | Permanece aplicável |
| 2028 | 100% | Permanece aplicável |
| 2029 | 90% | Continua, com ajustes da transição |
| 2030 | 80% | Continua, com ajustes da transição |
| 2031 | 70% | Continua, com ajustes da transição |
| 2032 | 60% | Continua, com ajustes da transição |
| 2033 | ICMS e ISS extintos | ICMS-ST deixa de existir |
Os percentuais representam a parcela das alíquotas dos tributos antigos preservada em cada etapa, conforme o modelo constitucional. Não representam as alíquotas finais do IBS nem uma redução uniforme do valor total de tributos pagos pelas empresas.
Durante a transição, a apuração exige atenção especial porque o novo e o antigo sistema coexistem.
O calendário e as principais etapas também podem ser acompanhados nas orientações oficiais da Receita Federal sobre a Reforma Tributária do Consumo.
2033: consolidação do IBS e encerramento do ICMS
A partir de 2033, o IBS substitui integralmente o ICMS e o ISS, encerrando a substituição tributária vinculada ao ICMS.
Entretanto, o desaparecimento do ICMS-ST não elimina a necessidade de controle sobre operações realizadas nos exercícios anteriores.
Créditos, ressarcimentos, complementações, fiscalizações e eventuais passivos relacionados ao imposto antigo podem continuar exigindo acompanhamento, observados os prazos e as normas pertinentes.
Isso significa que o encerramento do regime não equivale ao encerramento imediato de todas as responsabilidades fiscais decorrentes de sua aplicação.
Como funciona a mudança da substituição tributária na prática?
A transição exige mais do que atualizar alíquotas no sistema de gestão. A empresa precisa compreender como os impostos são calculados em cada etapa da cadeia comercial e como o novo modelo interfere na recuperação de créditos.
Considere uma distribuidora que adquire mercadorias de uma indústria e posteriormente as revende para estabelecimentos comerciais.
Exemplo prático: operação com ICMS-ST
Imagine uma operação hipotética com os seguintes valores:
- Valor da mercadoria vendida pela indústria: R$ 10.000.
- MVA utilizada no exemplo: 40%.
- Base presumida para fins de ICMS-ST: R$ 14.000.
- Alíquota interna hipotética do ICMS: 18%.
Nessa situação, o ICMS total calculado sobre a base presumida seria de R$ 2.520.
Considerando, apenas para simplificação, um ICMS próprio de R$ 1.800, a diferença correspondente ao ICMS-ST seria de R$ 720.
O exemplo desconsidera particularidades como redução de base de cálculo, operações interestaduais, fundos estaduais e outras regras específicas.
A principal característica é que parte do imposto relativo às etapas posteriores foi recolhida antecipadamente.
Como a operação muda com IBS e CBS?
No modelo geral de IBS e CBS, a apuração passa a considerar os débitos gerados pelas operações tributadas e os créditos admitidos sobre as aquisições.
Em uma operação hipotética, considere:
- Uma distribuidora adquire mercadorias por R$ 10.000, sem incluir os novos tributos.
- Posteriormente, revende essas mercadorias por R$ 14.000, também sem incluir os tributos.
- Para fins exclusivamente ilustrativos, considere uma alíquota combinada de IBS e CBS de 25%.
- O débito tributário da venda seria de R$ 3.500.
- O crédito potencial da aquisição seria de R$ 2.500, desde que atendidos os requisitos legais.
- O saldo líquido da operação seria de R$ 1.000, antes de outros ajustes ou créditos.
A alíquota utilizada é apenas didática e não representa uma alíquota definitiva estabelecida para a operação.
Além disso, o aproveitamento dos créditos depende das condições previstas na legislação, inclusive das regras relacionadas à extinção do débito tributário da operação anterior.
Para compreender melhor essa dinâmica, a análise sobre IBS e CBS na prática: cálculos, créditos e impactos apresenta as mudanças na apuração e seus reflexos sobre as decisões empresariais.
O exemplo demonstra a diferença entre o recolhimento antecipado baseado em uma operação presumida e a sistemática de débitos e créditos dos novos tributos.
O que a empresa deve fazer para se adaptar?
A implementação pode ser organizada em cinco etapas:
- Mapear mercadorias sujeitas ao ICMS-ST: identificar produtos, NCMs, CESTs, fornecedores e estados envolvidos nas operações.
- Revisar cadastros fiscais: verificar CFOPs, CSTs, códigos tributários, benefícios e parâmetros de emissão de documentos.
- Simular a nova carga tributária: comparar custos, créditos, margens e necessidades de capital de giro em diferentes períodos da transição.
- Atualizar o ERP: preparar regras para coexistência do ICMS-ST com IBS e CBS, evitando que uma mesma operação receba tratamentos incorretos.
- Revisar contratos e preços: avaliar como os tributos são considerados nas negociações com fornecedores e clientes.
O trabalho deve envolver os departamentos fiscal, contábil, financeiro, comercial e de tecnologia.
Quais aspectos fiscais e operacionais exigem maior atenção?
O fim da Substituição Tributária na Reforma modifica controles que muitas empresas utilizam há anos. Alguns pontos exigem análise individualizada, especialmente em negócios com grande volume de mercadorias e operações interestaduais.
Estoques de mercadorias com ICMS-ST recolhido
Uma das principais preocupações envolve produtos adquiridos com ICMS-ST e ainda não comercializados quando houver mudanças no enquadramento tributário.
Imagine um atacadista que mantém um estoque expressivo de mercadorias cujo imposto foi recolhido antecipadamente.
Se determinado produto deixar de estar sujeito à substituição tributária, será necessário verificar o tratamento fiscal aplicável ao estoque existente.
Dependendo da legislação estadual e da situação, podem existir procedimentos específicos de levantamento de estoque, apropriação de créditos, ressarcimento ou outros ajustes.
Isso não significa que todo estoque com ICMS-ST gerará automaticamente um crédito de IBS ou CBS em 2033.
O tratamento de estoques e saldos tributários precisa ser analisado conforme a legislação aplicável a cada período e operação.
Recuperação de créditos e ressarcimento de ICMS-ST
Empresas que realizam vendas por valores inferiores à base presumida de cálculo do ICMS-ST podem ter direito à restituição de diferenças, observadas as condições legais.
Também podem existir hipóteses de ressarcimento decorrentes de operações interestaduais, saídas não sujeitas à retenção ou outras situações previstas na legislação.
Durante a transição, esses direitos não devem ser desconsiderados.
Uma revisão tributária pode identificar valores recuperáveis, inconsistências documentais e oportunidades de regularização antes da extinção definitiva do imposto.
É necessário, porém, distinguir três situações: créditos ordinários de ICMS, valores relacionados ao ICMS-ST e créditos de IBS e CBS. Cada categoria possui regras próprias.
Obrigações acessórias e parametrização do ERP
A coexistência de tributos aumenta a complexidade operacional.
Empresas precisarão manter consistência entre informações da Nota Fiscal Eletrônica (NF-e), Escrituração Fiscal Digital (EFD ICMS/IPI), apurações tributárias e novos campos exigidos para IBS e CBS.
Os principais controles incluem:
- Classificação fiscal das mercadorias por NCM e CEST.
- Identificação das operações sujeitas à substituição tributária.
- Aplicação das regras de ICMS por unidade federativa.
- Configuração dos códigos e classificações tributárias de IBS e CBS.
- Conciliação entre documentos fiscais, estoques e contabilidade.
- Validação dos créditos fiscais permitidos.
Um erro de parametrização pode ser replicado em centenas de notas fiscais antes de ser identificado.
Por isso, a revisão deve ocorrer antes da emissão em larga escala, com testes documentados e validação das regras fiscais.
Formação de preços e margem de contribuição
O encerramento do ICMS-ST pode alterar a composição do custo tributário das mercadorias.
Empresas que utilizam planilhas antigas de precificação podem continuar incorporando valores que deixam de fazer sentido no novo modelo ou ignorar créditos tributários permitidos.
Considere uma distribuidora que trabalha com margem comercial reduzida e alto giro de estoque.
Uma mudança na forma de apropriação de créditos ou no momento de recolhimento dos tributos pode afetar significativamente sua necessidade de capital de giro.
O impacto financeiro deve ser analisado considerando preço líquido, tributos, custos operacionais, prazo médio de pagamento e recebimento.
Split payment e fluxo de caixa
Outro aspecto é a implementação do split payment, mecanismo de segregação e recolhimento de IBS e CBS vinculado à liquidação financeira de determinadas operações.
Embora seja diferente da substituição tributária do ICMS, esse mecanismo também pode modificar a disponibilidade financeira da empresa.
A diferença está na lógica do recolhimento: o ICMS-ST antecipa imposto relacionado a operações posteriores, enquanto o split payment busca segregar os tributos devidos na operação vinculada ao pagamento.
A implementação operacional deve seguir o calendário e as regras estabelecidos pelos órgãos responsáveis.
Quais empresas serão mais impactadas pelo fim do ICMS-ST?
O impacto depende do setor, do regime tributário, das mercadorias comercializadas e da participação das operações sujeitas à substituição tributária no faturamento.
| Segmento | Principal ponto de atenção | Medida recomendada |
| Indústrias | Mudança no recolhimento e nos preços de venda | Revisar custos tributários e contratos comerciais |
| Distribuidoras | Estoques, créditos e capital de giro | Simular impactos por produto e fornecedor |
| Atacadistas | Operações interestaduais e margens | Reavaliar parametrizações e política de preços |
| Varejistas | Formação do custo e aproveitamento de créditos | Atualizar cadastro fiscal e controle de estoque |
| Farmácias | Regras específicas e tributação de medicamentos | Verificar regimes diferenciados e classificação fiscal |
| Empresas do Simples Nacional | Tratamento dos novos tributos e escolhas tributárias | Comparar alternativas previstas na legislação |
A tabela apresenta pontos gerais de atenção. A análise definitiva depende das características de cada operação.
O Simples Nacional também será afetado?
Sim. Empresas optantes pelo Simples Nacional precisam avaliar como as regras de IBS e CBS interferem nas suas compras, vendas e relações comerciais.
A Reforma Tributária prevê alternativas específicas para o tratamento desses tributos no âmbito do Simples Nacional, incluindo a possibilidade de apuração pelo regime regular, conforme as condições legais.
A escolha pode afetar a geração de créditos para clientes e a competitividade de fornecedores.
Por exemplo, uma pequena indústria optante pelo Simples que vende principalmente para empresas do regime regular precisa avaliar como o tratamento dos créditos influencia as negociações comerciais.
Essa análise não deve considerar apenas o valor do Documento de Arrecadação do Simples Nacional (DAS). Também precisa incluir o custo efetivo da operação para o comprador e a margem da empresa vendedora.
Para aprofundar essa avaliação, o artigo sobre o novo Simples Nacional na Reforma Tributária explica as alternativas de apuração e os impactos da escolha sobre IBS e CBS.
Principais erros que as empresas devem evitar durante a transição
1. Considerar que o ICMS-ST terminou em 2026
O início da fase de testes da Reforma Tributária não extingue o ICMS-ST.
Empresas que interromperem indevidamente o recolhimento poderão gerar passivos tributários, multas e inconsistências fiscais.
Como evitar: manter o acompanhamento da legislação estadual e do cronograma constitucional até a extinção do ICMS.
2. Ignorar os estoques com imposto antecipado
Mercadorias adquiridas sob o regime de substituição tributária podem exigir tratamento específico quando houver alterações de enquadramento.
A falta de documentação pode dificultar eventuais pedidos de ressarcimento ou aproveitamento de créditos.
Como evitar: manter inventários consistentes e conciliar os valores fiscais registrados nas entradas.
3. Presumir que todos os produtos terão o mesmo tratamento
O novo sistema possui regras diferenciadas, reduções de alíquotas e regimes específicos para determinadas operações.
Aplicar uma única regra tributária a todo o cadastro de produtos pode provocar recolhimentos incorretos.
Como evitar: revisar a classificação fiscal e as condições legais aplicáveis a cada grupo de mercadorias.
4. Manter preços calculados exclusivamente com base no ICMS-ST
A precificação antiga pode deixar de refletir a carga tributária efetiva da operação.
Isso pode provocar perda de margem ou tornar determinados produtos menos competitivos.
Como evitar: realizar simulações por produto, canal de venda e regime tributário.
5. Atualizar o sistema sem validar as informações fiscais
Alterações automáticas no ERP não substituem uma revisão tributária.
Um cadastro incorreto pode comprometer documentos fiscais, créditos e relatórios gerenciais.
Como evitar: realizar testes antes da implantação, com participação da equipe fiscal e validação das operações mais relevantes.
6. Deixar a preparação para 2033
A extinção definitiva do ICMS ocorrerá em 2033, mas a convivência entre os sistemas começa antes.
Empresas que aguardarem o encerramento do período de transição terão menos tempo para revisar processos e corrigir falhas acumuladas.
Como evitar: estabelecer um cronograma de adaptação com responsáveis, indicadores e revisões periódicas.
Quais benefícios uma preparação tributária adequada pode gerar?
Redução de custos e prevenção de recolhimentos indevidos
A revisão das operações sujeitas ao ICMS-ST pode identificar erros de classificação, diferenças de cálculo e possíveis valores recuperáveis.
Ao mesmo tempo, a análise do IBS e da CBS permite compreender as novas condições de aproveitamento de créditos.
O benefício financeiro depende da situação concreta, mas a revisão antecipada reduz a probabilidade de erros recorrentes.
Mais previsibilidade para o fluxo de caixa
Conhecer o momento de recolhimento dos tributos e as condições de utilização de créditos permite projetar melhor a necessidade de recursos.
Isso é particularmente relevante para atacadistas e distribuidores que operam com estoques elevados e prazos comerciais extensos.
Segurança fiscal durante a transição
Uma empresa que documenta seus procedimentos, mantém cadastros atualizados e realiza conciliações periódicas consegue identificar divergências com maior rapidez.
Esses controles também facilitam a preparação para fiscalizações e o cumprimento das obrigações acessórias.
Decisões comerciais baseadas em custos reais
A mudança tributária pode afetar preços, contratos e negociações com fornecedores.
Simulações permitem identificar produtos com maior exposição tributária, avaliar margens e ajustar estratégias comerciais com base em dados.
Crescimento com processos mais eficientes
A integração entre contabilidade, fiscal, financeiro e tecnologia reduz retrabalhos e melhora a confiabilidade das informações.
Para empresas que pretendem ampliar operações, essa organização ajuda a evitar que o crescimento do volume de vendas seja acompanhado por um aumento desproporcional dos riscos tributários.
Perguntas frequentes sobre o fim da Substituição Tributária na Reforma
A substituição tributária vai acabar em 2027?
Não. Em 2027, a CBS substitui PIS e Cofins, mas o ICMS-ST continua aplicável. A extinção definitiva do ICMS está prevista para 2033, quando o IBS assume integralmente seu lugar no novo sistema.
O ICMS-ST continuará existindo até 2032?
Sim. O ICMS-ST poderá continuar sendo aplicado às operações abrangidas pela legislação durante a transição. Entre 2029 e 2032, as alíquotas do ICMS serão reduzidas progressivamente, conforme o cronograma constitucional.
O IBS terá substituição tributária?
O IBS não reproduz automaticamente o modelo geral de ICMS-ST baseado na antecipação do imposto sobre etapas futuras presumidas. Entretanto, possui mecanismos próprios de recolhimento, como o split payment, e regimes específicos previstos em lei.
O que acontece com mercadorias compradas com ICMS-ST?
O tratamento depende da operação, do momento da aquisição e da legislação aplicável. Estoques e valores anteriormente recolhidos podem exigir controles específicos, mas não existe conversão automática e universal de ICMS-ST em crédito de IBS ou CBS.
A Reforma Tributária vai reduzir os impostos do comércio?
Não necessariamente. A carga tributária efetiva depende das alíquotas aplicáveis, créditos permitidos, regime tributário, características dos produtos e estrutura operacional. É necessário realizar simulações para identificar aumentos ou reduções.
Quando as empresas devem começar a se preparar?
A preparação deve começar durante a fase de implantação dos novos tributos. Em 2026, já existem exigências relacionadas à adaptação documental e tecnológica. A revisão de estoques, cadastros, contratos e processos não deve ficar para 2033.
O que sua empresa precisa ter sob controle antes de 2033?
O fim da Substituição Tributária na Reforma representa uma mudança relevante para empresas que comercializam mercadorias no Brasil.
O principal marco é 2033, quando o ICMS será extinto e o IBS passará a vigorar integralmente. Entretanto, a preparação precisa considerar a coexistência de regras durante os anos anteriores.
Para empresas industriais, atacadistas, distribuidoras e varejistas, quatro pontos merecem prioridade: conhecer a exposição atual ao ICMS-ST, controlar os estoques e valores recolhidos, compreender as novas regras de créditos e revisar a formação de preços.
Também será necessário acompanhar a regulamentação, porque procedimentos operacionais e obrigações específicas podem receber novas orientações ao longo da implementação.
A empresa que conhece sua situação tributária consegue tomar decisões mais fundamentadas sobre compras, contratos, sistemas e planejamento financeiro.
O objetivo deve ser evitar que inconsistências fiscais comprometam a rentabilidade durante a transição, em vez de apenas cumprir as novas regras quando entrarem em vigor.
Sua empresa sabe quanto a Reforma Tributária pode afetar suas margens?
O encerramento do ICMS-ST exige uma análise que conecte legislação, operações comerciais, créditos tributários e resultados financeiros.
Uma empresa pode cumprir suas obrigações fiscais e, mesmo assim, manter distorções na precificação, deixar de identificar oportunidades de recuperação tributária ou trabalhar com projeções inadequadas de fluxo de caixa.
A Reali Consultoria oferece soluções em consultoria tributária, contabilidade e outsourcing, auditoria e consultoria empresarial que podem apoiar empresas na avaliação dos impactos da Reforma Tributária.
Com uma análise técnica das operações, é possível identificar riscos, revisar processos fiscais, avaliar oportunidades tributárias e estruturar decisões com maior segurança.
Antes de alterar preços, contratos ou procedimentos de apuração, avalie como a transição do ICMS-ST para o novo sistema tributário afeta o seu negócio.
Se sua empresa precisa compreender os impactos sobre custos, créditos fiscais e margens, converse com a equipe da Reali Consultoria para avaliar os pontos que exigem atenção na sua operação.