


Atualizado em 24 de outubro de 2026.
Sua empresa recebe o pagamento integral do cliente e depois distribui parte do valor a outros profissionais ou empresas?
Esse modelo aparece em clínicas, administradoras de imóveis, plataformas, turismo, salões e diversos negócios com múltiplos participantes. Uma única cobrança pode reunir valores destinados a pessoas diferentes, exigindo controles para identificar o que pertence a cada uma.
Além da organização dos repasses, existe uma questão que merece atenção da administração: a estrutura contratual, o faturamento e a contabilidade estão distinguindo corretamente as operações e as receitas de cada participante?
O split de pagamentos pode apoiar essa organização. Entretanto, seu potencial precisa ser avaliado antes da implantação da tecnologia, especialmente quando a empresa busca eficiência tributária e melhor gestão do caixa.
O split executa a divisão do pagamento. A sustentação jurídica, contábil e tributária depende da estrutura da operação.
O que é split de pagamentos?
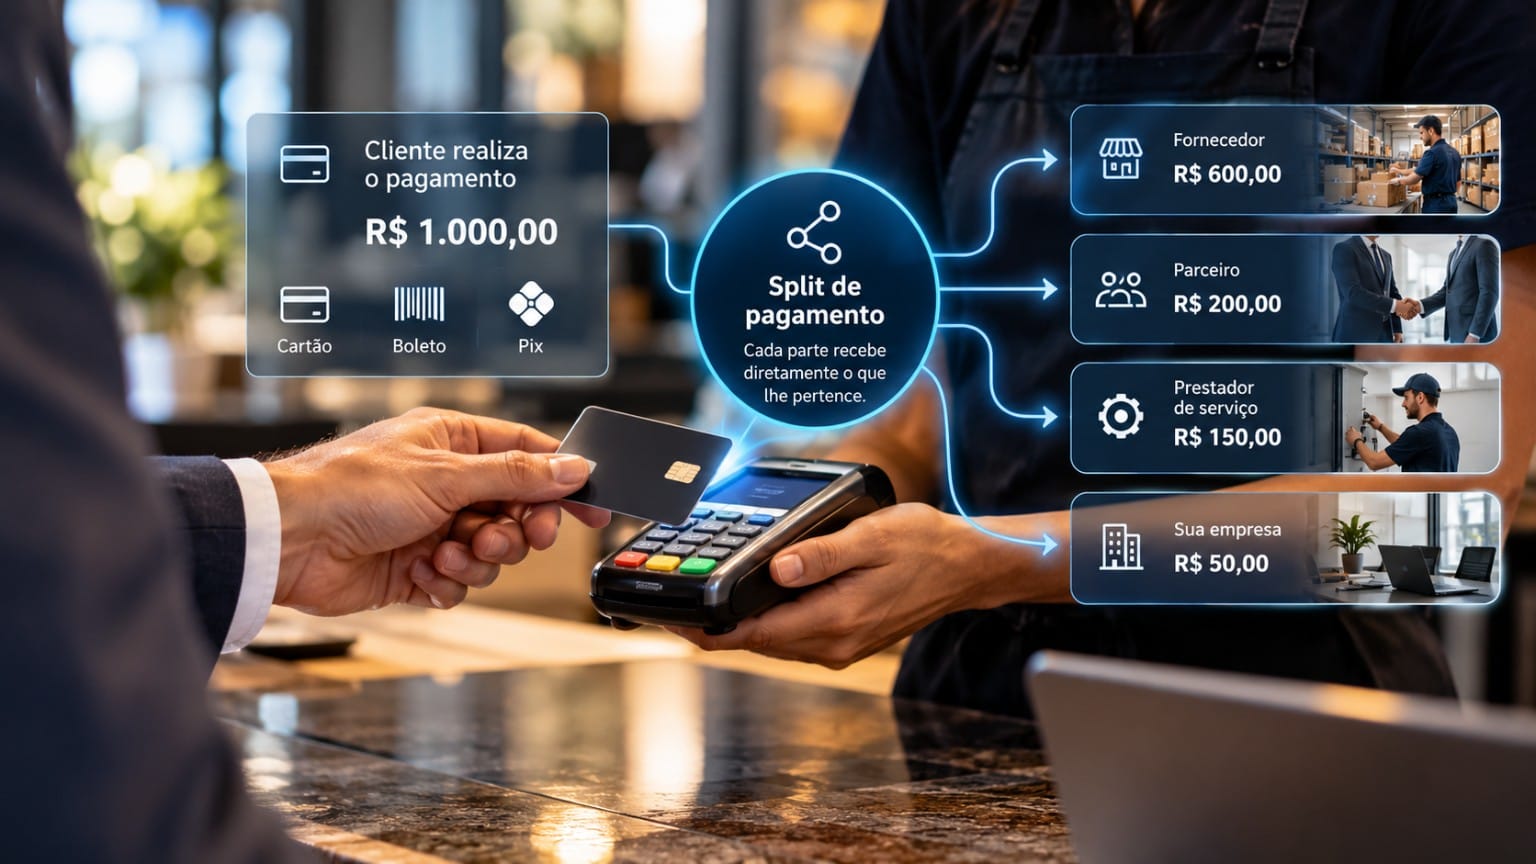
O split permite distribuir um pagamento entre diferentes beneficiários, conforme regras previamente definidas. Sua disponibilidade em cartão, boleto ou Pix depende da infraestrutura e das condições oferecidas pelo prestador de serviços de pagamento.
Em uma operação com vários participantes, a ferramenta pode direcionar as parcelas correspondentes a cada um, reduzindo a necessidade de uma empresa receber tudo para depois realizar os repasses.
O resultado pode ser uma rotina com menos transferências manuais, maior rastreabilidade e melhor conciliação. Mas configurar percentuais é apenas a etapa financeira de uma análise mais ampla.
A estrutura vem antes da tecnologia
Antes de implantar o split, é necessário compreender como o negócio funciona: quem contrata com o cliente, quem fornece o bem ou serviço, quem responde pela entrega e quais direitos econômicos pertencem a cada participante.
Essas respostas precisam estar refletidas nos contratos e na operação efetivamente realizada. Um documento que descreve intermediação não resolve a questão se, na prática, a empresa assume as obrigações e atua como fornecedora principal.
A análise deve conectar quatro dimensões:
- Contratual: obrigações, responsabilidades, remuneração e condições de cobrança e repasse.
- Operacional: quem executa, controla e responde pelo fornecimento ao cliente.
- Contábil e tributária: reconhecimento das receitas, documentos fiscais e tratamento aplicável.
- Financeira: distribuição dos recebimentos, conciliação, cancelamentos e eventuais devoluções.
A configuração do split deve acompanhar as conclusões dessa avaliação. Caso contrário, a empresa pode apenas automatizar um fluxo que continua apresentando inconsistências.
Receber em contas separadas não substitui contratos coerentes, documentos adequados e registros que representem a realidade do negócio.
Quando pode existir uma oportunidade tributária?
Uma empresa que administra cobranças de terceiros precisa distinguir sua própria remuneração dos recursos que efetivamente pertencem aos demais participantes. Essa análise pode revelar classificações inadequadas ou confirmar que os valores recebidos correspondem a uma operação própria.
A legislação distingue receitas de operações por conta própria e resultados de operações por conta alheia. Por isso, a existência de um repasse, isoladamente, não define o tratamento tributário.
Imagine uma cobrança de R$ 10 mil. Em uma hipótese de intermediação efetiva, R$ 9 mil podem corresponder aos serviços de outros participantes e R$ 1 mil à remuneração da intermediadora.
A avaliação precisa verificar se essa divisão encontra sustentação nas responsabilidades assumidas, nos contratos, no faturamento e nos registros.
Em outra situação, a empresa pode vender um serviço completo por R$ 10 mil e contratar fornecedores para executá-lo. Nesse caso, destinar R$ 9 mil a esses fornecedores não transforma automaticamente sua receita em R$ 1 mil.
A oportunidade está em identificar o enquadramento correto e seus efeitos — não em escolher previamente o menor valor para tributar.
Se a estrutura já estiver adequada, implantar o split pode trazer benefícios operacionais sem gerar economia adicional. Quando houver inconsistências ou alternativas legítimas de organização, os efeitos precisam ser demonstrados com dados e análise técnica.
Principal ou agente: por que essa diferença importa?
Nas operações abrangidas pelo CPC 47, a participação de terceiros no fornecimento exige avaliar se a empresa atua como principal ou agente.
De forma resumida, a análise considera se ela controla o bem ou serviço antes de sua transferência ao cliente ou se organiza o fornecimento por outra parte. Essa distinção influencia o reconhecimento contábil pelo valor bruto ou pela remuneração da intermediação. O enquadramento fiscal exige avaliação própria.
Para o empresário, a pergunta é concreta: sua empresa está entregando ao cliente uma solução própria ou intermediando entregas de outros participantes?
A resposta pode variar entre operações da mesma organização. Por isso, uma regra única aplicada a todos os recebimentos pode ocultar diferenças importantes.
IBS e CBS: tributação da operação e recolhimento no pagamento
A Reforma Tributária aumenta a importância de conectar documentos fiscais e liquidação financeira.
IBS e CBS não incidem simplesmente porque um recurso entrou na conta corrente. A legislação vincula a incidência às operações alcançadas e prevê o recolhimento na liquidação financeira por meio do split payment, conforme as regras e etapas de implementação.
Nesse contexto, é necessário distinguir o split comercial, que distribui o pagamento entre participantes, do split tributário, que segrega e recolhe tributos vinculados às operações.
A empresa precisa compreender como esses mecanismos se relacionam com seus contratos, documentos e controles. Não basta presumir que cada beneficiário será tributado apenas pelo valor líquido depositado em sua conta.
Para aprofundar o contexto, consulte também o artigo sobre os impactos do IBS e da CBS nos impostos, na margem e no caixa dos negócios.
Melhorar o caixa é diferente de reduzir o imposto
Uma estrutura pode organizar os recebimentos sem alterar a carga tributária. Também pode reduzir trabalho manual, facilitar a identificação de pendências e evitar que recursos de terceiros sejam utilizados inadvertidamente para pagar despesas próprias.
Esses benefícios merecem ser medidos. A análise deve considerar custos da solução, prazos de liquidação, regras de devolução, despesas operacionais e informações disponíveis para conciliação.
O planejamento financeiro também precisa avaliar quando cada participante terá acesso aos recursos e quais obrigações continuarão sob sua responsabilidade.
O melhor desenho é aquele que conecta a realidade do negócio à cobrança, à tributação e à disponibilidade financeira.
Quais negócios devem avaliar essa possibilidade?
Clínicas e centros médicos podem reunir cobranças relacionadas ao estabelecimento e a diferentes profissionais. É necessário compreender se existem prestações independentes ou uma contratação integral sob responsabilidade de uma única empresa.
Imobiliárias e administradoras podem administrar recursos de proprietários e receber remuneração pela gestão. Identificar esses valores e conciliá-los com os contratos fortalece o controle e a prestação de contas.
Plataformas, agências e empresas de turismo podem organizar fornecimentos de diversos participantes. A análise precisa distinguir intermediação, revenda e fornecimento de uma solução própria.
Salões, espaços compartilhados, cursos, eventos e redes de parceiros também podem avaliar o modelo. A presença de vários participantes é um ponto de partida para o diagnóstico, não uma conclusão sobre economia tributária.
O que deve ser avaliado antes da implantação?
O trabalho começa pelo entendimento da operação e pela identificação dos pontos em que contrato, execução, faturamento e recebimento podem estar desalinhados.
Depois, é necessário avaliar os tratamentos possíveis, seus requisitos e seus efeitos sobre resultado, tributos e caixa. A implantação deve envolver as áreas responsáveis e, quando necessário, a assessoria jurídica.
A tecnologia entra para executar uma estrutura previamente analisada. Os testes precisam verificar se as divisões, os documentos e as conciliações permanecem consistentes também em cancelamentos, estornos e alterações contratuais.
Uma implantação adequada exige acompanhamento: mudanças no negócio podem demandar revisão das regras inicialmente adotadas.
Perguntas frequentes sobre split de pagamentos
1. O split gera economia tributária automaticamente?
Não. Ele pode apoiar uma estrutura corretamente analisada, mas a eventual economia depende das operações e das regras aplicáveis. Benefícios operacionais podem existir mesmo sem redução de tributos.
2. Todo valor repassado a terceiros deixa de ser receita própria?
Não. É necessário distinguir recursos efetivamente pertencentes a terceiros de pagamentos a fornecedores de uma operação própria.
3. Basta alterar o contrato para tributar apenas uma comissão?
Não. O contrato precisa corresponder às atividades e responsabilidades efetivamente assumidas. Alterar a redação sem mudar a realidade operacional não sustenta, por si, um novo enquadramento.
4. O valor recebido em conta define o valor da nota fiscal?
Não automaticamente. O documento deve refletir o fornecimento realizado e as exigências aplicáveis, e não apenas o resultado da divisão financeira.
5. O split comercial substitui o recolhimento de IBS e CBS?
Não. Distribuir pagamentos e recolher tributos são funções distintas. A operação precisa atender às obrigações tributárias independentemente da ferramenta utilizada.
6. Quando procurar uma avaliação especializada?
Antes de implantar ou modificar a estrutura, especialmente quando a empresa centraliza cobranças, realiza repasses frequentes ou tem dúvidas sobre receita própria, faturamento e responsabilidades dos participantes.
Avalie sua operação antes de configurar o pagamento
Sua empresa recebe valores que depois precisam ser distribuídos entre parceiros, profissionais ou outras empresas?
Esse fluxo merece uma avaliação integrada. Pode haver oportunidades de melhorar controles, reduzir trabalho operacional e adequar o tratamento das receitas à realidade do negócio.
A Reali Consultoria pode analisar os aspectos contábeis, tributários e financeiros e apoiar, em conjunto com a assessoria jurídica, a avaliação da estrutura contratual e das responsabilidades entre os participantes.
O objetivo é identificar possibilidades sustentáveis de eficiência, com um desenho que possa ser executado, conciliado e acompanhado.
Reali Consultoria | Inteligência que gera resultado.
Referências: CPC 47, especialmente as orientações sobre principal e agente; Decreto-Lei nº 1.598/1977, art. 12, com alterações posteriores; Lei Complementar nº 214/2025, em seu texto atualizado, especialmente as disposições sobre incidência e recolhimento na liquidação financeira.